A burla romântica, como funciona
A burla sentimental é uma das fraudes em linha mais frequentes (FTC, 2023), e não visa apenas pessoas ingénuas: explora uma necessidade universal de atenção e de ligação. O guião é quase sempre o mesmo.
- Um primeiro contacto lisonjeiro, muitas vezes de um perfil muito atraente, por vezes mais novo, que escreve primeiro.
- Uma escalada de intensidade muito rápida: mensagens diárias, declarações inflamadas, projetos de futuro ao fim de duas semanas.
- Impedimentos permanentes para se encontrarem ou aparecerem em vídeo (Cybermalveillance.gouv.fr, 2026): militar em missão, engenheiro numa plataforma petrolífera (FTC, 2022), médico humanitário no estrangeiro.
- O pedido de dinheiro, que chega sempre: bilhete de avião, taxas alfandegárias, hospitalização de um familiar (FTC, 2022), desbloqueio de uma herança, «investimento» em criptomoeda (Cybermalveillance.gouv.fr, 2026).
Duas evoluções tornam a burla mais difícil de detetar. A relação desemboca cada vez mais num falso investimento financeiro: a Cybermalveillance.gouv.fr indica, no seu balanço das ameaças contra os particulares, um aumento de 277 % dos falsos investimentos financeiros (Cybermalveillance.gouv.fr, 2026). E a inteligência artificial entra em cena: a Europol espera que as burlas sentimentais aumentem, aceleradas pelas ferramentas de IA (clonagem de voz, deepfakes, guiões gerados por modelos de linguagem, tradução automática) (Europol, 2025).
A regra que não admite exceções
Nunca se envia dinheiro a uma pessoa conhecida em linha e nunca vista pessoalmente (Cybermalveillance.gouv.fr, 2026) — sejam quais forem a urgência invocada, a duração da relação ou a qualidade dos sentimentos manifestados. Nenhum motivo legítimo exige uma transferência para um desconhecido.
Os sinais que devem alertar
- O perfil é demasiado perfeito, com poucas fotografias, muitas vezes de qualidade profissional. Uma pesquisa inversa de imagens revela por vezes que pertencem a outra pessoa (Cybermalveillance.gouv.fr, 2026).
- A outra pessoa recusa sistematicamente a videochamada, ou encurta-a com um pretexto técnico. Atenção: uma videochamada já não prova tudo, porque existem vozes clonadas e rostos falsificados (Europol, 2025).
- As mensagens falam muito de sentimentos, de sinceridade e de destino, mas raramente respondem às suas perguntas concretas.
- Propõe muito depressa abandonar a plataforma para uma aplicação de mensagens privada (FTC, 2022), onde já não existe qualquer moderação.
- Um pedido, mesmo mínimo no início (um cartão-presente, um «desenrascanço» de cinquenta euros), acaba sempre por levar a outros.
- Falam-lhe de um investimento apresentado como sem risco, na maioria das vezes em criptomoeda (Cybermalveillance.gouv.fr, 2026).
- Pedem-lhe que receba dinheiro na sua conta e depois o transfira: as vítimas são por vezes manipuladas para se tornarem «mulas financeiras» (Europol, 2025).
- Propõem-lhe um momento íntimo por videochamada: pode ser o início de uma chantagem (ver a secção sobre a sextorsão) (Cybermalveillance.gouv.fr, 2025).
Burla romântica: os números oficiais
Nenhum número isolado mede a dimensão do fenómeno: cada país conta à sua maneira, e muitas vítimas não apresentam queixa. Eis o que publicam os organismos oficiais, com o respetivo âmbito.
| País ou zona | Organismo e documento | O que é medido |
|---|---|---|
 Estados Unidos | FBI, centro de queixas IC3 (relatório anual) | Em 2025: 23 159 queixas na categoria «Confidence/Romance» e 929 287 469 dólares de perdas declaradas (FBI IC3, 2026), contra 17 910 queixas e 672 009 052 dólares em 2024 (FBI IC3, 2025). A categoria inclui também outras burlas baseadas na confiança, como a do falso familiar em apuros. |
| Estados Unidos | Federal Trade Commission (FTC) | Cerca de 60 % das pessoas que perderam dinheiro numa burla sentimental em 2025 dizem que ela começou numa rede social; só essas burlas custaram 298 milhões de dólares (FTC, 2026). |
 Reino Unido | UK Finance (relatório anual sobre a fraude) | Em 2025: 39,2 milhões de libras perdidas e 6 335 casos de transferências autorizadas por burlas sentimentais, contra 31,8 milhões e 5 210 casos em 2024 (valor revisto) (UK Finance, 2026). |
 Canadá | Centro Antifraude do Canadá | Em 2025: 63,3 milhões de dólares canadianos, 1 093 denúncias e 933 vítimas (categoria agora designada «Relação») (Centre antifraude du Canada, 2026); em 2024: 58,4 milhões, 1 172 denúncias e 1 030 vítimas (Centre antifraude du Canada, 2025). |
 França | Ministério do Interior (SSMSI) | Não há uma linha dedicada às burlas sentimentais. Em 2025, foram registadas 448 300 vítimas de burlas e de fraudes com meios de pagamento, contra 417 300 em 2024 (SSMSI, 2026). |
| Espaço Económico Europeu | Banco Central Europeu e Autoridade Bancária Europeia | Todas as fraudes com pagamentos em conjunto (sem linha «burla sentimental»): 4,2 mil milhões de euros em 2024, contra 3,5 mil milhões em 2023 (BCE et ABE, 2025). |
O que estes números não dizem
São queixas e perdas declaradas, não medições exaustivas. Em França, o Observatório da Segurança dos Meios de Pagamento exclui as burlas românticas do seu âmbito: os seus 516 milhões de euros de fraude «por manipulação» em 2025, ou seja, 41,6 % de uma fraude total de 1,241 mil milhões de euros, não são, por isso, um montante de burlas sentimentais (Banque de France (OSMP), 2026). Consoante a forma como cada estatística classifica os factos, uma relação amorosa que desemboca num falso investimento pode também ser contada noutro lugar. Os montantes de países diferentes não têm o mesmo ano, a mesma moeda nem o mesmo âmbito: não se somam.
Denunciar: as primeiras seis horas decidem tudo
Uma burla trata-se como uma hemorragia: a ordem dos gestos conta mais do que a sua perfeição. Faça-os por esta ordem, sem esperar ter a certeza de que se trata mesmo de uma burla.
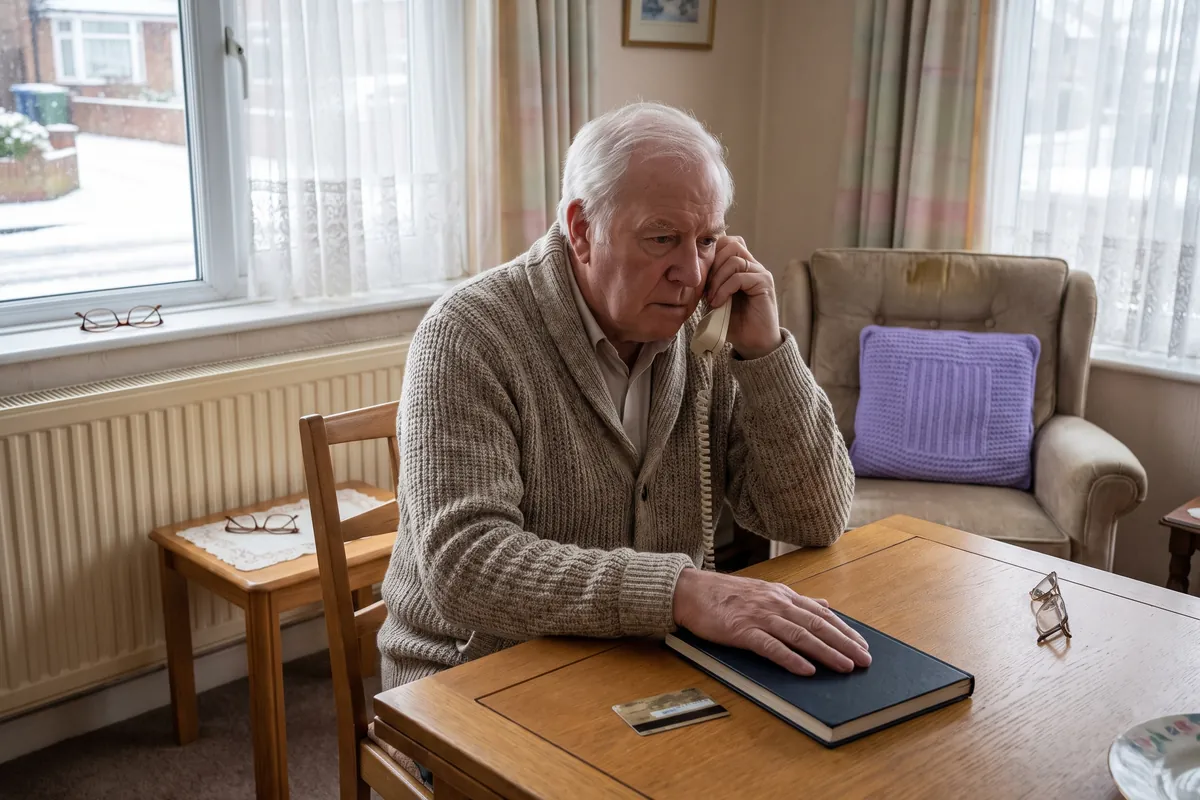
- Ligue ao seu banco, antes de mais nada (Service-Public.fr, 2025). Não ao gestor de conta, mas ao serviço de fraude, que está contactável de forma contínua. Peça expressamente um pedido de devolução dos fundos (recall) para uma transferência, um bloqueio para um cartão, um bloqueio da conta se as suas credenciais circularam. Mais um minuto, e o dinheiro é levantado do outro lado.
- Bloqueie o meio de pagamento. Muitos países dispõem de um número único de bloqueio de cartões, válido para todas as instituições e contactável a qualquer hora. Procure-o antes de precisar dele: os números de cada país estão na tabela abaixo.
- Guarde as provas e só depois bloqueie a outra pessoa (Cybermalveillance.gouv.fr, 2026). Exporte a conversa, fotografe o perfil, anote o identificador exato, o endereço da carteira ou o número da conta, as referências das transferências, os números de telefone. Um perfil apagado é um processo vazio.
- Denuncie na plataforma (Cybermalveillance.gouv.fr, 2026). Qualquer site sério dispõe de um botão de denúncia. É isso que leva ao encerramento da conta e protege a pessoa seguinte, que já está a ser contactada.
- Denuncie ao organismo nacional competente. A maioria dos países dispõe de um balcão de denúncia de burlas em linha, distinto da polícia, muitas vezes acessível sem sair de casa (Justice.fr). Alguns permitem fazer congelar os fundos no banco destinatário se forem comunicados no prazo de uma hora. Os balcões de cada país estão listados mais abaixo.
- Apresente queixa. Mesmo que o burlão esteja no estrangeiro, mesmo que pense que não vai servir de nada: o auto de queixa condiciona os procedimentos bancários, de seguros e fiscais, e as mesmas contas voltam de uma vítima para outra.
O meio de pagamento decide as suas hipóteses
| Cartão bancário | A melhor proteção. Uma operação não autorizada deve, em geral, ser reembolsada (GOV.UK, 2015) (CMF, art. L133-18), e uma contestação continua a ser possível durante vários meses, segundo as regras da rede. |
|---|---|
| Transferência bancária | Recuperável apenas nas primeiríssimas horas, através de um pedido de devolução dos fundos. Passado esse prazo, quase nunca. |
| Dinheiro móvel | Por vezes é possível um cancelamento junto do operador enquanto o destinatário não tiver levantado os fundos. É uma questão de minutos. |
| Transferência internacional em numerário | Levantada ao balcão, portanto impossível de rastrear. Só pode ser anulada antes do levantamento. |
| Cartões-presente | Contacte o emissor imediatamente (FTC): se o código não tiver sido utilizado, o bloqueio é por vezes possível. |
| Criptomoeda | Irrecuperável. É precisamente por isso que lha pediram. |
Uma transferência que validou: o que prevê a lei
O direito distingue duas situações. Uma operação não autorizada (por exemplo, um cartão utilizado sem o seu conhecimento) deve ser reembolsada imediatamente e, o mais tardar, até ao fim do primeiro dia útil seguinte (GOV.UK, 2015) (CMF, art. L133-18). Antes do bloqueio, a perda no caso de um cartão perdido ou roubado está limitada a 50 euros, salvo fraude ou negligência grave do ordenante (CMF, art. L133-19). Na Alemanha, o código civil prevê do mesmo modo o reembolso sem demora de um pagamento não autorizado (§ 675u BGB) (§ 675u BGB) e uma responsabilidade limitada a 50 euros no caso de um cartão perdido ou roubado (§ 675v BGB) (§ 675v BGB).
Uma transferência que validou pessoalmente, mesmo sob o domínio de um burlão, não releva desse regime: o Banco de França explica que o banco é obrigado a executar as ordens de transferência e que a sua responsabilidade só é acionada em caso de erro de introdução, erro técnico ou operação não autorizada (Banque de France). O banco pode tentar recuperar os fundos, sem garantia de sucesso (Service-Public.fr, 2025). O caso do falso conselheiro bancário é tratado à parte: o Banco de França indica que o banco deve então reembolsar, desde que seja avisado no prazo de 13 meses (Banque de France).
Há duas evoluções recentes a conhecer. Desde 9 de outubro de 2025, o banco tem de verificar que o nome do beneficiário corresponde ao IBAN antes de uma transferência: leve a sério qualquer alerta (Banque de France). E o acordo político alcançado no final de 2025 sobre o futuro regulamento europeu relativo aos serviços de pagamento prevê um reembolso integral quando um burlão se faz passar por um funcionário do banco e o cliente apresenta queixa e depois avisa o banco; visa essa usurpação, não a burla sentimental (Parlement européen, 2025). No Reino Unido, as transferências autorizadas obtidas por fraude são reembolsáveis desde 7 de outubro de 2024, até ao limite de 85 000 libras e, em princípio, no prazo de 5 dias úteis (Payment Systems Regulator (Royaume-Uni)).
A segunda ronda da burla
Nas semanas seguintes, será provavelmente contactado por um «serviço de recuperação de fundos», um falso advogado ou um falso investigador que propõe recuperar o seu dinheiro mediante o pagamento de despesas (FTC, 2023). São, quase sem exceção, as mesmas redes que voltam à mesma vítima. Nenhuma autoridade legítima exige um pagamento para restituir fundos (FTC, 2023).
Bloqueio do cartão bancário: o número a ligar, país a país
Em França, o número para bloquear o cartão bancário é o 0 892 705 705 (Service-Public.fr, 2025). É o servidor interbancário de oposição, aberto a qualquer hora, todos os dias, com a tarifa de um número sobretaxado (Service-Public.fr, 2025). Alguns bancos têm também o seu próprio número, indicado no verso do cartão ou na aplicação.
Bloqueie o cartão assim que tiver comunicado a alguém conhecido em linha um número de cartão, um código, uma validação por aplicação ou as suas credenciais bancárias, ou mesmo que apenas receie que sejam conhecidos. Anote a hora da chamada. A tabela indica o número de vários países; quando não existe um número central, o bloqueio pede-se ao banco ou ao emissor do cartão.
| País | Número | O que é bloqueado, esclarecimentos |
|---|---|---|
| França | 0 892 705 705 | Servidor interbancário de oposição, aberto a qualquer hora; número sobretaxado. O Service-Public não indica nenhum número a partir do estrangeiro: informe-se junto do seu banco antes de partir. |
 Bélgica | 078 170 170 (a partir do estrangeiro: +32 78 170 170) (Card Stop) | Card Stop, para os cartões das instituições belgas. |
 Luxemburgo | +352 49 10 10 (Spuerkeess) | Serviço de bloqueio da Worldline, disponível a qualquer hora segundo os bancos luxemburgueses. |
 Suíça | Número do banco ou do emissor do cartão | Consta do verso do cartão e da aplicação bancária; muitos cartões bloqueiam-se diretamente na aplicação. |
 Alemanha | 116 116 (a partir do estrangeiro: +49 116 116 ou +49 30 4050 4050) (Sperr-Notruf) | Sperr-Notruf: girocard, cartões de crédito e acessos bancários das instituições aderentes, a qualquer hora. Gratuito a partir de um telefone fixo alemão; podem aplicar-se custos a partir de um telemóvel ou do estrangeiro. |
 Áustria | 0800 204 88 00 (a partir do estrangeiro: +43 1 204 88 00) (oesterreich.gv.at) | Cartões de débito (Bankomatkarte) dos bancos austríacos. Para um cartão de crédito, contacte o respetivo emissor. |
 Itália | 800 15 16 16 (a partir do estrangeiro: +39 02 3498 0020) (Nexi) | Número gratuito da Nexi, a qualquer hora, apenas para os cartões Nexi. Para os outros cartões, ligue ao banco emissor. |
 Portugal | 217 918 780 ou 808 201 251 (SIBS (Multibanco)) | SIBS, rede Multibanco, a qualquer hora. O 808 utiliza-se a partir de Portugal, o 217 a partir do estrangeiro (+351 217 918 780). |
 Países Baixos | 0800 03 13 (a partir do estrangeiro: +31 88 385 53 72) (bank.nl) | Bankpassen Meldcentrale, apenas para os bancos que não têm linha própria; o ABN AMRO, o ING e o Rabobank têm a sua. |
 Polónia | 828 828 828 (a partir do estrangeiro: +48 828 828 828) (Zastrzegam.pl) | Serviço Zastrzegam.pl, gratuito e disponível a qualquer hora, que pode bloquear cartões de vários bancos. |
 Espanha | Número ou aplicação do banco | O Banco de Espanha indica que se deve pedir o bloqueio à instituição emissora; não fornece nenhum número central (Banco de España). |
| Reino Unido | Número no verso do cartão; 159 para contactar o seu banco | O 159 põe em contacto com o banco de mais de 99 % das contas à ordem, sem bloquear ele próprio o cartão (Stop Scams UK). Para bloquear o cartão, ligue ao banco. |
| Canadá | Número da instituição financeira | A Agência do Consumidor Financeiro do Canadá pede que contacte de imediato a sua instituição financeira (ACFC, 2025). |
| Estados Unidos | Número do banco ou do emissor | A FTC pede que um cartão perdido ou roubado seja comunicado sem demora ao emissor (FTC, 2022). |
Para os países que não constam da tabela, nomeadamente a Turquia, não encontrámos nenhuma fonte oficial que indique um número central: ligue para o centro de atendimento do seu banco, indicado no verso do cartão ou na respetiva aplicação.
O que o bloqueio não trava
- Uma transferência já executada: ligue também ao banco para pedir a devolução dos fundos, cujo sucesso não é garantido (Service-Public.fr, 2025). Uma transferência instantânea é creditada em menos de 10 segundos (Banque de France).
- Um pagamento por cartão-presente, criptomoeda, dinheiro móvel ou transferência em numerário: contacte logo o prestador em causa.
- As informações já fornecidas: altere as suas palavras-passe e vigie as suas contas; o bloqueio só protege o cartão.
Onde denunciar e apresentar queixa, país a país
Denunciar e apresentar queixa são duas diligências diferentes: a denúncia alimenta uma base de dados e alerta as autoridades, não é uma queixa (Service-Public.fr, 2025). Faça as duas.
Em França
- THESEE: queixa em linha por burla na internet, reservada às vítimas maiores de idade. Para uma burla sem chantagem, a relação deve ter permanecido virtual e deve ter havido um pedido de dinheiro, mesmo sem pagamento (Service-Public.fr, 2025). Caso contrário, dirija-se à esquadra da polícia ou à gendarmaria, ou escreva ao procurador da República (Service-Public.fr, 2025).
- Info Escroqueries: 0 805 805 817, número gratuito, de segunda a sexta-feira, das 9 h às 18 h 30 (Service-Public.fr, 2025).
- Perceval: denúncia de uma utilização fraudulenta do seu cartão, a fazer depois do bloqueio, enquanto ainda tiver o cartão consigo (Ma Sécurité, 2026).
- 17Cyber: serviço proposto conjuntamente pela polícia nacional, pela gendarmaria nacional e pela Cybermalveillance.gouv.fr (17Cyber).
- Pharos (internet-signalement.gouv.fr): denúncia de um conteúdo ilícito na internet (Service-Public.fr, 2025).
- SignalConso: para um problema com uma empresa (um site de encontros pago, por exemplo), não para um burlão particular (SignalConso).
- 33700 e Signal Spam: para os SMS fraudulentos (33700) e os correios eletrónicos fraudulentos (Signal Spam).
- 116 006: número de apoio às vítimas, gratuito, todos os dias das 9 h às 20 h; a página do Service-Public precisa que não cobre os crimes contra o património na internet (Service-Public.fr, 2025).
Nos outros países
| País | Queixa e denúncia | Apoio às vítimas |
|---|---|---|
| Bélgica | Queixa junto da polícia. O ConsumerConnect substituiu o Ponto de contacto para os consumidores; não substitui uma queixa (ConsumerConnect). | Polícia local. |
| Suíça | Queixa à polícia local, que o Gabinete Federal de Cibersegurança recomenda em caso de prejuízo financeiro (BACS (Suisse)). O seu formulário de denúncia não recebe queixas (BACS (Suisse)). | Polícia: 117 (BACS (Suisse)). |
| Luxemburgo | Queixa na esquadra, ou em linha em certos casos (Police grand-ducale). | BEE SECURE Helpline: 8002 1234 (BEE SECURE). |
| Canadá | Centro Antifraude do Canadá: 1-888-495-8501, de segunda a sexta-feira, das 10 h às 16 h 45 (hora do Leste), ou em linha (Centre antifraude du Canada). | Polícia local. |
| Reino Unido | Report Fraud (reportfraud.police.uk), que substituiu a Action Fraud em 4 de dezembro de 2025; o número continua a ser o 0300 123 2040 (GOV.UK, 2025). | O seu banco (ver o reembolso mais acima). |
| Estados Unidos | Queixa ao FBI em ic3.gov (FBI IC3); denúncia à FTC em reportfraud.ftc.gov (FTC, 2022). | O seu banco. |
| Alemanha | Queixa através da Onlinewache do seu estado federado (Land) (urgência: 110) (Onlinewache); conselhos da polícia sobre o Romance Scamming (polizei-beratung.de). | WEISSER RING, Opfer-Telefon 116 006, todos os dias das 7 h às 22 h, gratuito e anónimo (WEISSER RING). |
| Áustria | Queixa em qualquer posto de polícia. A Meldestelle do Bundeskriminalamt (against-cybercrime@bmi.gv.at) recebe denúncias, não queixas (Bundeskriminalamt (Autriche)); a Watchlist Internet publica as armadilhas em linha e recebe denúncias (Watchlist Internet). | Opfer-Notruf 0800 112 112, gratuito, a qualquer hora (WEISSER RING (Autriche)). |
| Espanha | Linha de ajuda do INCIBE: 017, gratuita e confidencial, das 8 h às 23 h todos os dias (INCIBE). | Queixa à Policía Nacional ou à Guardia Civil. |
| Itália | Polizia Postale: denúncia e queixa por crime informático em commissariatodips.it (Polizia Postale). | Polícia. |
| Países Baixos | Queixa (aangifte) à polícia; Fraudehelpdesk: 088 786 7372 (dias e horários no seu site) (Fraudehelpdesk). | Polícia. |
| Polónia | CERT Polska (incydent.cert.pl); os SMS suspeitos reencaminham-se gratuitamente para o 8080 a partir da Polónia (gov.pl). | Polícia. |
 Turquia | Para uma burla nas redes sociais, a polícia nacional (EGM) remete para um posto de polícia ou para o Ministério Público (Emniyet Genel Müdürlüğü). | Urgência: 155, gratuito (Emniyet Genel Müdürlüğü). |
Portugal e os países que não constam da tabela não figuram aqui por falta de fonte oficial verificada: a polícia ou o Ministério Público do seu país recebe a queixa.
A burla romântica é crime? As penas previstas
Nos países abaixo, os factos são punidos como burla: o burlão engana a vítima para que ela lhe entregue dinheiro.
- França: a burla é punida com 5 anos de prisão e 375 000 euros de multa (artigo 313-1 do código penal) (Code pénal, art. 313-1). As penas sobem para 7 anos e 750 000 euros nos casos agravados, por exemplo quando a vítima é particularmente vulnerável ou se encontra em estado de sujeição psicológica, e para 10 anos e 1 000 000 euros em grupo organizado (artigo 313-2) (Code pénal, art. 313-2).
- Suíça: a burla (artigo 146 do código penal) é punida com pena de prisão até 5 anos ou pena pecuniária, e de 6 meses a 10 anos se o autor fizer dela profissão (Code pénal suisse, art. 146).
- Alemanha: o § 263 do StGB prevê até 5 anos de prisão ou multa, e de 6 meses a 10 anos nos casos particularmente graves (§ 263 StGB).
- Áustria: o § 146 do StGB prevê até 6 meses de prisão ou 360 dias de multa; acima de 5 000 euros de prejuízo, até 3 anos, e acima de 300 000 euros, de 1 a 10 anos (§ 147) (§ 146 StGB (Autriche)) (§ 147 StGB (Autriche)) (§ 146 StGB (Autriche)) (§ 147 StGB (Autriche)).
Mula financeira: o perigo pouco conhecido da burla romântica
O perigo é pouco conhecido: depois de ter perdido dinheiro, ou mesmo antes de o perder, uma vítima pode ser levada a fazer transitar fundos pela sua conta. Pedem-lhe que receba uma transferência e que depois a devolva ou a reencaminhe para um terceiro. O dinheiro recebido pode vir de outras vítimas, e a conta da pessoa manipulada serve para esconder o seu rasto. A Europol observa que há vítimas manipuladas desta forma para se tornarem «mulas financeiras» (Europol, 2025). Em França, o branqueamento de capitais é punido com 5 anos de prisão e 375 000 euros de multa (artigo 324-1 do código penal) (Code pénal, art. 324-1); na Alemanha, o branqueamento por negligência grave é punido com pena até 2 anos (§ 261, n.º 6, do StGB) (§ 261 StGB). Recuse e, se já o fez, fale com a polícia.
Quem cedeu a sua conta não se expõe apenas a um processo penal. Os bancos devem examinar as operações invulgares ou sem justificação económica aparente e comunicar as suas suspeitas ao Tracfin, a unidade francesa de informação financeira (CMF, art. L561-10-2, L561-15): uma conta que recebe e depois reenvia quantias pode chamar a sua atenção. Haver um processo não é de forma alguma automático: a justiça avalia, caso a caso, o que a pessoa sabia sobre a origem dos fundos. É melhor não contar com este matiz e recusar.
Se já recebeu uma transferência deste tipo, não levante nem devolva nada antes de ter ligado ao serviço de fraude do seu banco. Guarde as mensagens e as referências das operações e apresente depois queixa: o procedimento é o mesmo de qualquer burla (veja a secção sobre como denunciar).
A sextorsão
Outra prática em forte aumento: depois de algumas trocas de mensagens, a pessoa propõe um momento íntimo por videochamada, grava a cena e depois ameaça difundi-la aos seus contactos se não pagar (Cybermalveillance.gouv.fr, 2025). A reação certa resume-se a cinco gestos: não pagar nada — a chantagem nunca pára depois de um primeiro pagamento — (Cybermalveillance.gouv.fr, 2025), cessar qualquer troca de mensagens, guardar as provas, bloquear a privacidade das suas redes (Cybermalveillance.gouv.fr, 2025) para cortar o acesso à sua lista de contactos, e denunciar. Existem serviços gratuitos que permitem impedir a nova difusão de uma imagem íntima sem nunca a enviar a ninguém. O Service-Public recorda que a sextorsão é punida com 7 anos de prisão e 100 000 euros de multa (Service-Public.fr, 2025).
Proteger os seus dados
- Crie um endereço de correio eletrónico dedicado aos seus encontros, distinto do seu endereço principal.
- Não comunique nem morada, nem local de trabalho, nem número de telefone enquanto a confiança não estiver estabelecida.
- Nunca transmita cópia de documento de identificação, comprovativo de IBAN ou dados bancários, seja qual for o pretexto.
- Desconfie das ligações enviadas por mensagem privada: levam por vezes a falsos sites destinados a roubar as suas credenciais (Cybermalveillance.gouv.fr, 2026).
Não cair na desconfiança generalizada
Os burlões são uma minoria ruidosa: a imensa maioria das pessoas inscritas num site de encontros é sincera. Algumas regras simples bastam para afastar o essencial do risco sem transformar cada troca de mensagens num interrogatório.
Perguntas frequentes
Qual é o número para bloquear o cartão bancário em França?
É o 0 892 705 705 (Service-Public.fr, 2025), o servidor interbancário de oposição, aberto a qualquer hora, todos os dias, com a tarifa de um número sobretaxado. Alguns bancos têm o seu próprio número, no verso do cartão ou na aplicação.
Que número ligar na Bélgica, no Luxemburgo ou na Alemanha?
Na Bélgica, Card Stop: 078 170 170 (Card Stop). No Luxemburgo: +352 49 10 10 (Spuerkeess). Na Alemanha, o Sperr-Notruf: 116 116 (Sperr-Notruf). A tabela acima indica também a Áustria, a Itália, Portugal, os Países Baixos e a Polónia.
É possível recuperar o dinheiro depois de uma burla romântica?
Raramente, e sobretudo se se agir nas primeiras horas. Ligue logo ao banco para pedir a devolução dos fundos, sem garantia de sucesso (Service-Public.fr, 2025). Uma transferência que validou não é reembolsada automaticamente; uma operação não autorizada, essa, deve sê-lo. Nunca pague a um «serviço de recuperação de fundos»: é muitas vezes a segunda burla (FTC, 2023).
Onde denunciar uma burla romântica em França?
No THESEE, para apresentar queixa em linha se as condições estiverem reunidas (Service-Public.fr, 2025), ou na esquadra da polícia ou na gendarmaria. O Info Escroqueries atende das 9 às 18:30, de segunda a sexta-feira, no 0 805 805 817 (Service-Public.fr, 2025). Denuncie também o perfil na plataforma de encontros.
Quantas pessoas são vítimas de burlas românticas?
Não existe nenhuma estatística mundial. Nos Estados Unidos, o FBI recebeu 23 159 queixas relativas a 2025 e 929 287 469 dólares de perdas declaradas na categoria sentimental (FBI IC3, 2026); no Reino Unido, a UK Finance contabiliza 6 335 casos e 39,2 milhões de libras para 2025 (UK Finance, 2026). A França não tem um número oficial próprio para estas burlas.
A burla romântica é crime?
Sim. Em França, a burla pode valer ao seu autor, no máximo, 5 anos de prisão, mais 375 000 euros de multa (Code pénal, art. 313-1). Os países vizinhos também a punem (ver a secção sobre as penas).
O que fazer se o burlão ameaça difundir as minhas fotografias?
Não pague nada, cesse qualquer troca de mensagens, guarde as provas, bloqueie as suas redes e denuncie (Cybermalveillance.gouv.fr, 2025). A chantagem não pára depois de um primeiro pagamento.
Dei os meus dados bancários a um desconhecido: o que fazer?
Ligue ao seu banco e bloqueie o cartão sem esperar, altere as suas credenciais e vigie as suas contas (Service-Public.fr, 2025).
Pode-se ser processado por receber uma transferência do seu «namorado» conhecido online?
Receber dinheiro de um desconhecido e reencaminhá-lo pode constituir branqueamento de capitais, um crime cujas penas estão indicadas na secção sobre as penas. A justiça avalia, caso a caso, o que a pessoa sabia sobre a origem dos fundos. Não devolva nada antes de ligar ao seu banco e apresente queixa.
Onde verificar e denunciar
Os sites oficiais e as ferramentas que permitem verificar um perfil, uma foto ou uma empresa, e apresentar queixa.
O direito país a país
O quadro jurídico, as formalidades, os prazos e os custos mudam de um país para outro. Cada país tem aqui uma ficha detalhada: textos aplicáveis, pontos-chave, trâmites reais, custos, endereços úteis e armadilhas a evitar.
Escolha um país para abrir a sua ficha.