
L'arnaque sentimentale, comment ça marche
L'escroquerie aux sentiments est l'une des fraudes en ligne les plus répandues (FTC, 2023), et elle ne vise pas que les personnes naïves : elle exploite un besoin universel d'attention et de lien. Le scénario est presque toujours le même.
- Une prise de contact flatteuse, souvent d'un profil très séduisant, parfois plus jeune, qui écrit en premier.
- Une montée en intensité très rapide : messages quotidiens, déclarations enflammées, projets d'avenir au bout de deux semaines.
- Des empêchements permanents pour se voir ou se montrer en vidéo (Cybermalveillance.gouv.fr, 2026) : militaire en opération, ingénieur sur une plateforme (FTC, 2022), médecin humanitaire à l'étranger.
- La demande d'argent, qui arrive toujours : billet d'avion, frais de douane, hospitalisation d'un proche (FTC, 2022), déblocage d'un héritage, « investissement » en cryptomonnaie (Cybermalveillance.gouv.fr, 2026).
Deux évolutions rendent l'escroquerie plus difficile à repérer. La relation débouche de plus en plus souvent sur un faux placement financier : Cybermalveillance.gouv.fr relève, dans son bilan des menaces visant les particuliers, une hausse de 277 % pour les faux placements financiers (Cybermalveillance.gouv.fr, 2026). Et l'intelligence artificielle s'en mêle : Europol s'attend à ce que les arnaques sentimentales augmentent, accélérées par les outils d'IA (clonage de voix, hypertrucages, scripts générés par des modèles de langage, traduction automatique) (Europol, 2025).
La règle qui ne souffre aucune exception
On n'envoie jamais d'argent à une personne rencontrée en ligne et jamais vue en face à face (Cybermalveillance.gouv.fr, 2026) — quels que soient l'urgence invoquée, la durée de la relation ou la qualité des sentiments éprouvés. Aucun motif légitime ne nécessite un virement à un inconnu.
Les signaux qui doivent alerter
- Le profil est trop parfait, avec peu de photos, souvent de qualité professionnelle. Une recherche d'image inversée révèle parfois qu'elles appartiennent à quelqu'un d'autre (Cybermalveillance.gouv.fr, 2026).
- Votre interlocuteur refuse systématiquement l'appel vidéo, ou l'écourte sous un prétexte technique. Attention : un appel vidéo ne prouve plus tout, car les voix clonées et les visages truqués existent (Europol, 2025).
- Les messages parlent beaucoup de sentiments, de sincérité et de destin, mais répondent rarement à vos questions concrètes.
- Il ou elle propose très vite de quitter la plateforme pour une messagerie privée (FTC, 2022), où plus aucune modération n'existe.
- Une demande, même minime au départ (une carte cadeau, un « dépannage » de cinquante euros), finit toujours par en appeler d'autres.
- On vous parle d'un placement présenté comme sans risque, le plus souvent en cryptomonnaie (Cybermalveillance.gouv.fr, 2026).
- On vous demande de recevoir de l'argent sur votre compte puis de le transférer : les victimes sont parfois manipulées pour devenir des « mules financières » (Europol, 2025).
- On vous propose un moment intime en visio : c'est le début possible d'un chantage (voir la section sur la sextorsion) (Cybermalveillance.gouv.fr, 2025).
Arnaque sentimentale : les chiffres officiels
Aucun chiffre unique ne mesure l'ampleur du phénomène : chaque pays compte à sa manière, et beaucoup de victimes ne portent pas plainte. Voici ce que publient les organismes officiels, avec leur périmètre.
| Pays ou zone | Organisme et document | Ce qui est mesuré |
|---|---|---|
 États-Unis | FBI, centre de plaintes IC3 (rapport annuel) | En 2025 : 23 159 plaintes dans la catégorie « Confidence/Romance » et 929 287 469 dollars de pertes déclarées (FBI IC3, 2026), contre 17 910 plaintes et 672 009 052 dollars en 2024 (FBI IC3, 2025). La catégorie regroupe aussi d'autres arnaques fondées sur la confiance, comme celle du faux proche en détresse. |
| États-Unis | Federal Trade Commission (FTC) | Près de 60 % des personnes qui ont perdu de l'argent dans une arnaque sentimentale en 2025 disent qu'elle a commencé sur un réseau social ; ces seules arnaques ont coûté 298 millions de dollars (FTC, 2026). |
 Royaume-Uni | UK Finance (rapport annuel sur la fraude) | En 2025 : 39,2 millions de livres perdues et 6 335 cas de virements autorisés pour des arnaques sentimentales, contre 31,8 millions et 5 210 cas en 2024 (valeur révisée) (UK Finance, 2026). |
 Canada | Centre antifraude du Canada | En 2025 : 63,3 millions de dollars canadiens, 1 093 signalements et 933 victimes (catégorie désormais nommée « Relation ») (Centre antifraude du Canada, 2026) ; en 2024 : 58,4 millions, 1 172 signalements et 1 030 victimes (Centre antifraude du Canada, 2025). |
 France | Ministère de l'Intérieur (SSMSI) | Pas de ligne dédiée aux arnaques sentimentales. En 2025, 448 300 victimes d'escroqueries et de fraudes aux moyens de paiement ont été enregistrées, contre 417 300 en 2024 (SSMSI, 2026). |
| Espace économique européen | Banque centrale européenne et Autorité bancaire européenne | Toutes fraudes aux paiements confondues (sans ligne « arnaque sentimentale ») : 4,2 milliards d'euros en 2024, contre 3,5 milliards en 2023 (BCE et ABE, 2025). |
Ce que ces chiffres ne disent pas
Ce sont des plaintes et des pertes déclarées, pas des mesures exhaustives. En France, l'Observatoire de la sécurité des moyens de paiement exclut les escroqueries à la romance de son périmètre : ses 516 millions d'euros de fraude « par manipulation » en 2025, soit 41,6 % d'une fraude totale de 1,241 milliard d'euros, ne sont donc pas un montant d'arnaques sentimentales (Banque de France (OSMP), 2026). Selon la façon dont chaque statistique classe les faits, une relation amoureuse qui débouche sur un faux placement peut aussi être comptée ailleurs. Les montants de pays différents n'ont ni la même année, ni la même devise, ni le même périmètre : ils ne s'additionnent pas.
Signaler : les six premières heures décident de tout
Une arnaque se traite comme une hémorragie : l'ordre des gestes compte plus que leur perfection. Faites-les dans cet ordre, sans attendre d'être certain qu'il s'agit bien d'une escroquerie.
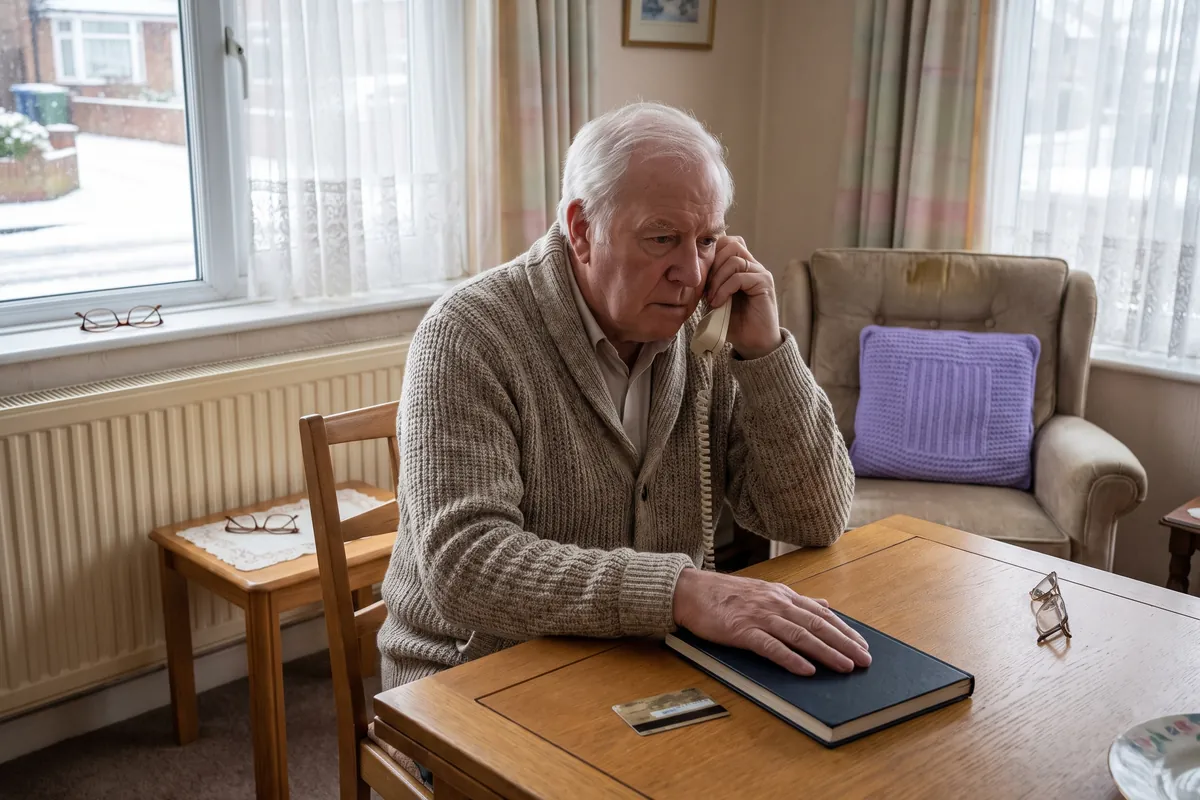
- Appelez votre banque, avant tout le reste (Service-Public.fr, 2025). Pas le conseiller, le service fraude, qui est joignable en continu. Demandez explicitement un rappel de fonds pour un virement, une opposition pour une carte, un blocage du compte si vos identifiants ont circulé. Une minute de plus, et l'argent est retiré à l'autre bout.
- Bloquez le moyen de paiement. Beaucoup de pays disposent d'un numéro unique de mise en opposition, valable pour tous les établissements et joignable à toute heure. Cherchez-le avant d'en avoir besoin : les numéros de chaque pays sont dans le tableau ci-dessous.
- Conservez les preuves, puis seulement ensuite bloquez l'interlocuteur (Cybermalveillance.gouv.fr, 2026). Exportez la conversation, photographiez le profil, notez l'identifiant exact, l'adresse de portefeuille ou le numéro de compte, les références de virement, les numéros de téléphone. Un profil supprimé est un dossier vide.
- Signalez sur la plateforme (Cybermalveillance.gouv.fr, 2026). Tout site sérieux dispose d'un bouton de signalement. C'est ce qui fait fermer le compte et protège la personne suivante, qui est déjà en train d'être contactée.
- Signalez à l'organisme national compétent. La plupart des pays disposent d'un guichet de signalement des escroqueries en ligne, distinct de la police, souvent accessible sans se déplacer (Justice.fr). Certains permettent de faire geler les fonds à la banque destinataire s'ils sont saisis dans l'heure. Les guichets de chaque pays sont listés plus bas.
- Déposez plainte. Même si l'escroc est à l'étranger, même si vous pensez que ça ne servira à rien : le procès-verbal conditionne les démarches bancaires, assurantielles et fiscales, et les mêmes comptes reviennent d'une victime à l'autre.
Le moyen de paiement décide de vos chances
| Carte bancaire | La meilleure protection. Une opération non autorisée doit généralement être remboursée (Directive (UE) 2015/2366, 2015) (CMF, art. L133-18), et une contestation reste possible pendant plusieurs mois selon les règles du réseau. |
|---|---|
| Virement bancaire | Récupérable seulement dans les toutes premières heures, par un rappel de fonds. Passé ce délai, presque jamais. |
| Argent mobile | Une annulation est parfois possible auprès de l'opérateur tant que le destinataire n'a pas retiré les fonds. C'est une question de minutes. |
| Transfert international en espèces | Retiré au guichet, donc intraçable. Annulable seulement avant retrait. |
| Cartes cadeaux | Contactez l'émetteur immédiatement (FTC) : si le code n'a pas été consommé, le blocage est parfois possible. |
| Cryptomonnaie | Irrécupérable. C'est précisément pour cela qu'on vous l'a demandée. |
Un virement que vous avez validé : ce que prévoit la loi
Le droit distingue deux situations. Une opération non autorisée (par exemple une carte utilisée à votre insu) doit être remboursée immédiatement, et au plus tard à la fin du premier jour ouvrable suivant (Directive (UE) 2015/2366, 2015) (CMF, art. L133-18). Avant l'opposition, la perte d'une carte perdue ou volée est plafonnée à 50 euros, sauf fraude ou négligence grave du payeur (CMF, art. L133-19). En Allemagne, le code civil prévoit de même le remboursement sans délai d'un paiement non autorisé (§ 675u BGB) (§ 675u BGB) et une responsabilité limitée à 50 euros dans le cas d'une carte perdue ou volée (§ 675v BGB) (§ 675v BGB).
Un virement que vous avez vous-même validé, même sous l'emprise d'un escroc, ne relève pas de ce régime : la Banque de France explique que la banque est tenue d'exécuter les ordres de virement et que sa responsabilité n'est engagée qu'en cas d'erreur de saisie, d'erreur technique ou d'opération non autorisée (Banque de France). Elle peut tenter de récupérer les fonds, sans garantie de succès (Service-Public.fr, 2025). Le cas du faux conseiller bancaire est traité à part : la Banque de France indique que la banque doit alors rembourser, à condition de la prévenir dans les 13 mois (Banque de France).
Deux évolutions récentes sont à connaître. Depuis le 9 octobre 2025, la banque doit vérifier que le nom du bénéficiaire correspond à l'IBAN avant un virement : prenez toute alerte au sérieux (Banque de France). Et l'accord politique conclu fin 2025 sur le futur règlement européen sur les services de paiement prévoit un remboursement intégral quand un escroc se fait passer pour un employé de la banque et que le client porte plainte puis prévient sa banque ; il vise cette usurpation, pas l'arnaque sentimentale (Parlement européen, 2025). Au Royaume-Uni, les virements autorisés obtenus par fraude sont remboursables depuis le 7 octobre 2024, dans la limite de 85 000 livres et en principe sous 5 jours ouvrables (Payment Systems Regulator (Royaume-Uni)).
Le deuxième tour d'arnaque
Dans les semaines qui suivent, vous serez probablement contacté par un « service de récupération de fonds », un faux avocat ou un faux enquêteur proposant de récupérer votre argent contre des frais (FTC, 2023). Ce sont, presque sans exception, les mêmes réseaux qui reviennent sur la même victime. Aucune autorité légitime ne demande de paiement pour restituer des fonds (FTC, 2023).
Opposition à la carte bancaire : le numéro à appeler, pays par pays
En France, le numéro d'opposition à la carte bancaire est le 0 892 705 705 (Service-Public.fr, 2025). C'est le serveur interbancaire d'opposition, ouvert à toute heure, tous les jours, au tarif d'un numéro majoré (Service-Public.fr, 2025). Certaines banques ont aussi leur propre numéro, indiqué au dos de la carte ou dans l'application.
Faites opposition dès que vous avez communiqué un numéro de carte, un code, une validation par application ou vos identifiants bancaires à une rencontre en ligne, ou même si vous craignez seulement qu'ils soient connus. Notez l'heure de l'appel. Le tableau donne le numéro de plusieurs pays ; quand il n'existe pas de numéro central, le blocage se demande à la banque ou à l'émetteur de la carte.
| Pays | Numéro | Ce qui est bloqué, précisions |
|---|---|---|
| France | 0 892 705 705 | Serveur interbancaire d'opposition, ouvert à toute heure ; numéro majoré. Service-Public n'indique pas de numéro depuis l'étranger : renseignez-vous auprès de votre banque avant de partir. |
 Belgique | 078 170 170 (depuis l'étranger : +32 78 170 170) (Card Stop) | Card Stop, pour les cartes des établissements belges. |
 Luxembourg | +352 49 10 10 (Spuerkeess) | Service de blocage de Worldline, disponible à toute heure d'après les banques luxembourgeoises. |
 Suisse | Numéro de la banque ou de l'émetteur de la carte | Il figure au dos de la carte et dans l'application bancaire ; beaucoup de cartes se bloquent directement dans l'application. |
 Allemagne | 116 116 (depuis l'étranger : +49 116 116 ou +49 30 4050 4050) (Sperr-Notruf) | Sperr-Notruf : girocard, cartes de crédit et accès bancaires des établissements affiliés, à toute heure. Gratuit depuis un fixe allemand ; des frais peuvent s'appliquer depuis un mobile ou l'étranger. |
 Autriche | 0800 204 88 00 (depuis l'étranger : +43 1 204 88 00) (oesterreich.gv.at) | Cartes de débit (Bankomatkarte) des banques autrichiennes. Pour une carte de crédit, contactez son émetteur. |
 Italie | 800 15 16 16 (depuis l'étranger : +39 02 3498 0020) (Nexi) | Numéro vert de Nexi, à toute heure, pour les cartes Nexi uniquement. Pour les autres cartes, appelez la banque émettrice. |
 Portugal | 217 918 780 ou 808 201 251 (SIBS (Multibanco)) | SIBS, réseau Multibanco, à toute heure. Le 808 s'utilise depuis le Portugal, le 217 depuis l'étranger (+351 217 918 780). |
 Pays-Bas | 0800 03 13 (depuis l'étranger : +31 88 385 53 72) (bank.nl) | Bankpassen Meldcentrale, seulement pour les banques qui n'ont pas de ligne propre ; ABN AMRO, ING et Rabobank ont la leur. |
 Pologne | 828 828 828 (depuis l'étranger : +48 828 828 828) (Zastrzegam.pl) | Service Zastrzegam.pl, gratuit et à toute heure, qui peut bloquer des cartes de plusieurs banques. |
 Espagne | Numéro ou application de la banque | La Banco de España indique de demander le blocage à l'établissement émetteur ; elle ne donne pas de numéro central (Banco de España). |
| Royaume-Uni | Numéro au dos de la carte ; 159 pour joindre sa banque | Le 159 met en relation avec la banque de plus de 99 % des comptes courants, sans bloquer la carte lui-même (Stop Scams UK). Pour bloquer la carte, appelez la banque. |
| Canada | Numéro de l'institution financière | L'Agence de la consommation en matière financière demande de contacter tout de suite son institution financière (ACFC, 2025). |
| États-Unis | Numéro de la banque ou de l'émetteur | La FTC demande de signaler sans attendre une carte perdue ou volée à l'émetteur (FTC, 2022). |
Pour les pays absents du tableau, notamment la Turquie, nous n'avons trouvé aucune source officielle indiquant un numéro central : appelez le centre d'appels de votre banque, indiqué au dos de la carte ou dans son application.
Ce que l'opposition n'arrête pas
- Un virement déjà exécuté : appelez en plus la banque pour demander un rappel de fonds, dont le succès n'est pas garanti (Service-Public.fr, 2025). Un virement instantané est crédité en moins de 10 secondes (Banque de France).
- Un paiement par carte cadeau, cryptomonnaie, argent mobile ou transfert en espèces : contactez aussitôt le prestataire concerné.
- Les informations déjà données : changez vos mots de passe et surveillez vos comptes ; l'opposition ne protège que la carte.
Où signaler et porter plainte, pays par pays
Signaler et porter plainte sont deux démarches différentes : le signalement alimente une base et alerte les autorités, il n'est pas une plainte (Service-Public.fr, 2025). Faites les deux.
En France
- THESEE : plainte en ligne pour une escroquerie sur internet, réservée aux victimes majeures. Pour une escroquerie sans chantage, la relation doit être restée virtuelle et une demande d'argent doit avoir été faite, même sans versement (Service-Public.fr, 2025). Sinon, rendez-vous au commissariat ou à la gendarmerie, ou écrivez au procureur de la République (Service-Public.fr, 2025).
- Info Escroqueries : 0 805 805 817, numéro vert, du lundi au vendredi de 9 h à 18 h 30 (Service-Public.fr, 2025).
- Perceval : signalement d'une utilisation frauduleuse de votre carte, à faire après l'opposition, tant que vous avez encore la carte en main (Ma Sécurité, 2026).
- 17Cyber : service proposé conjointement par la police nationale, la gendarmerie nationale et Cybermalveillance.gouv.fr (17Cyber).
- Pharos (internet-signalement.gouv.fr) : signalement d'un contenu illicite sur internet (Service-Public.fr, 2025).
- SignalConso : pour un problème avec une entreprise (un site de rencontre payant, par exemple), pas pour un escroc particulier (SignalConso).
- 33700 et Signal Spam : pour les SMS frauduleux (33700) et les courriels frauduleux (Signal Spam).
- 116 006 : numéro d'aide aux victimes, gratuit, tous les jours de 9 h à 20 h ; la page de Service-Public précise qu'il ne couvre pas les atteintes aux biens sur internet (Service-Public.fr, 2025).
Dans les autres pays
| Pays | Plainte et signalement | Aide aux victimes |
|---|---|---|
| Belgique | Plainte auprès de la police. ConsumerConnect a remplacé le Point de contact pour les consommateurs ; il ne remplace pas une plainte (ConsumerConnect). | Police locale. |
| Suisse | Plainte à la police locale, que recommande l'Office fédéral de la cybersécurité en cas de préjudice financier (BACS (Suisse)). Son formulaire de signalement ne prend pas les plaintes (BACS (Suisse)). | Police : 117 (BACS (Suisse)). |
| Luxembourg | Plainte en commissariat, ou en ligne pour certains cas (Police grand-ducale). | BEE SECURE Helpline : 8002 1234 (BEE SECURE). |
| Canada | Centre antifraude du Canada : 1-888-495-8501, du lundi au vendredi de 10 h à 16 h 45 (heure de l'Est), ou en ligne (Centre antifraude du Canada). | Police locale. |
| Royaume-Uni | Report Fraud (reportfraud.police.uk), qui a remplacé Action Fraud le 4 décembre 2025 ; le numéro reste le 0300 123 2040 (GOV.UK, 2025). | Votre banque (voir le remboursement plus haut). |
| États-Unis | Plainte au FBI sur ic3.gov (FBI IC3) ; signalement à la FTC sur reportfraud.ftc.gov (FTC, 2022). | Votre banque. |
| Allemagne | Plainte par l'Onlinewache de votre Land (urgence : 110) (Onlinewache) ; conseils de la police sur le Romance Scamming (polizei-beratung.de). | WEISSER RING, Opfer-Telefon 116 006, tous les jours de 7 h à 22 h, gratuit et anonyme (WEISSER RING). |
| Autriche | Plainte dans n'importe quel poste de police. La Meldestelle du Bundeskriminalamt (against-cybercrime@bmi.gv.at) reçoit des signalements, pas des plaintes (Bundeskriminalamt (Autriche)) ; Watchlist Internet publie les pièges en ligne et reçoit les signalements (Watchlist Internet). | Opfer-Notruf 0800 112 112, gratuit, à toute heure (WEISSER RING (Autriche)). |
| Espagne | Ligne d'aide INCIBE : 017, gratuite et confidentielle, de 8 h à 23 h tous les jours (INCIBE). | Plainte à la Policía Nacional ou à la Guardia Civil. |
| Italie | Polizia Postale : signalement et plainte pour délit informatique sur commissariatodips.it (Polizia Postale). | Police. |
| Pays-Bas | Plainte (aangifte) à la police ; Fraudehelpdesk : 088 786 7372 (jours et horaires sur son site) (Fraudehelpdesk). | Police. |
| Pologne | CERT Polska (incydent.cert.pl) ; les SMS suspects se transfèrent gratuitement au 8080 depuis la Pologne (gov.pl). | Police. |
 Turquie | Pour une arnaque sur les réseaux sociaux, la police nationale (EGM) renvoie vers un poste de police ou le parquet (Emniyet Genel Müdürlüğü). | Urgence : 155, gratuit (Emniyet Genel Müdürlüğü). |
Le Portugal et les pays absents du tableau ne figurent pas ici faute de source officielle vérifiée : la police ou le parquet de votre pays reçoit la plainte.
L'arnaque sentimentale est-elle un délit ? Les peines prévues
Dans les pays ci-dessous, les faits sont poursuivis comme une escroquerie : l'escroc trompe sa victime pour se faire remettre de l'argent.
- France : l'escroquerie est punie de 5 ans d'emprisonnement et de 375 000 euros d'amende (article 313-1 du code pénal) (Code pénal, art. 313-1). Les peines montent à 7 ans et 750 000 euros dans les cas aggravés, par exemple quand la victime est particulièrement vulnérable ou en état de sujétion psychologique, et à 10 ans et 1 000 000 d'euros en bande organisée (article 313-2) (Code pénal, art. 313-2).
- Suisse : l'escroquerie (article 146 du code pénal) est punie de 5 ans de prison au plus ou d'une peine pécuniaire, et de 6 mois à 10 ans si l'auteur en fait métier (Code pénal suisse, art. 146).
- Allemagne : le § 263 du StGB prévoit jusqu'à 5 ans de prison ou une amende, et de 6 mois à 10 ans dans les cas particulièrement graves (§ 263 StGB).
- Autriche : le § 146 du StGB prévoit jusqu'à 6 mois de prison ou 360 jours-amende ; au-delà de 5 000 euros de dommage, jusqu'à 3 ans, et au-delà de 300 000 euros, de 1 à 10 ans (§ 147) (§ 146 StGB (Autriche)) (§ 147 StGB (Autriche)) (§ 146 StGB (Autriche)) (§ 147 StGB (Autriche)).
Mule financière : le danger méconnu de l'arnaque sentimentale
Le danger est méconnu : après avoir perdu de l'argent, ou avant même d'en perdre, une victime peut être amenée à faire transiter des fonds sur son compte. On lui demande de recevoir un virement puis de le renvoyer ou de le transférer à un tiers. L'argent reçu peut provenir d'autres victimes, et le compte de la personne manipulée sert à brouiller sa trace. Europol relève que des victimes sont ainsi manipulées pour devenir des « mules financières » (Europol, 2025). En France, le blanchiment est puni de 5 ans d'emprisonnement et de 375 000 euros d'amende (article 324-1 du code pénal) (Code pénal, art. 324-1) ; en Allemagne, le blanchiment par négligence grave est puni de 2 ans au plus (§ 261, alinéa 6, du StGB) (§ 261 StGB). Refusez, et parlez-en à la police si c'est déjà fait.
La personne dont le compte a servi n'est pas seulement exposée à des poursuites. Les banques doivent examiner les opérations inhabituelles ou sans justification économique apparente et déclarer leurs soupçons à Tracfin (CMF, art. L561-10-2, L561-15) : un compte qui reçoit puis renvoie des sommes peut attirer leur attention. Être poursuivi n'a rien d'automatique : la justice apprécie, au cas par cas, ce que la personne savait de l'origine des fonds. Mieux vaut ne pas compter sur cette nuance, et refuser.
Si vous avez déjà reçu un virement de ce type, ne retirez rien et ne renvoyez rien avant d'avoir appelé le service fraude de votre banque. Conservez les messages et les références des opérations, puis déposez plainte : la démarche est la même que pour toute arnaque (voir la section « Signaler »).
La sextorsion
Autre pratique en forte hausse : après quelques échanges, la personne propose un moment intime en visio, enregistre la scène, puis menace de la diffuser à vos contacts si vous ne payez pas (Cybermalveillance.gouv.fr, 2025). La bonne réaction tient en cinq gestes : ne rien payer — le chantage ne s'arrête jamais après un premier versement — (Cybermalveillance.gouv.fr, 2025), cesser tout échange, conserver les preuves, verrouiller la confidentialité de vos réseaux (Cybermalveillance.gouv.fr, 2025) pour couper l'accès à votre liste de contacts, et signaler. Des services gratuits permettent d'empêcher la rediffusion d'une image intime sans jamais l'envoyer à personne. Service-Public rappelle que la sextorsion est punie de 7 ans d'emprisonnement et de 100 000 euros d'amende (Service-Public.fr, 2025).
Protéger ses données
- Créez une adresse électronique dédiée à vos rencontres, distincte de votre adresse principale.
- Ne communiquez ni adresse, ni lieu de travail, ni numéro de téléphone tant que la confiance n'est pas établie.
- Ne transmettez jamais de copie de pièce d'identité, de relevé d'identité bancaire ou de données bancaires, sous aucun prétexte.
- Méfiez-vous des liens envoyés en message privé : ils mènent parfois à de faux sites destinés à voler vos identifiants (Cybermalveillance.gouv.fr, 2026).
Ne pas basculer dans la méfiance généralisée
Les escrocs sont une minorité bruyante : l'immense majorité des personnes inscrites sur un site de rencontre sont sincères. Quelques règles simples suffisent à écarter l'essentiel du risque sans transformer chaque échange en interrogatoire.
Questions fréquentes
Quel est le numéro d'opposition à la carte bancaire en France ?
C'est le 0 892 705 705 (Service-Public.fr, 2025), le serveur interbancaire d'opposition, ouvert à toute heure, tous les jours, au tarif d'un numéro majoré. Certaines banques ont leur propre numéro, au dos de la carte ou dans l'application.
Quel numéro appeler en Belgique, au Luxembourg ou en Allemagne ?
En Belgique, Card Stop : 078 170 170 (Card Stop). Au Luxembourg : +352 49 10 10 (Spuerkeess). En Allemagne, le Sperr-Notruf : 116 116 (Sperr-Notruf). Le tableau plus haut donne aussi l'Autriche, l'Italie, le Portugal, les Pays-Bas et la Pologne.
Peut-on récupérer son argent après une arnaque sentimentale ?
Rarement, et surtout si l'on agit dans les premières heures. Appelez tout de suite la banque pour demander un rappel de fonds, sans garantie de succès (Service-Public.fr, 2025). Un virement que vous avez validé n'est pas remboursé automatiquement ; une opération non autorisée, elle, doit l'être. Ne payez jamais un « service de récupération de fonds » : c'est souvent la deuxième arnaque (FTC, 2023).
Où signaler une arnaque sentimentale en France ?
Sur THESEE pour porter plainte en ligne si les conditions sont réunies (Service-Public.fr, 2025), ou au commissariat ou à la gendarmerie. Info Escroqueries répond de 9 h à 18 h 30, du lundi au vendredi, au 0 805 805 817 (Service-Public.fr, 2025). Signalez aussi le profil sur la plateforme de rencontre.
Combien de personnes sont victimes d'arnaques sentimentales ?
Aucune statistique mondiale n'existe. Aux États-Unis, le FBI a reçu 23 159 plaintes pour 2025 et 929 287 469 dollars de pertes déclarées dans la catégorie sentimentale (FBI IC3, 2026) ; au Royaume-Uni, UK Finance compte 6 335 cas et 39,2 millions de livres pour 2025 (UK Finance, 2026). La France n'a pas de chiffre officiel propre à ces arnaques.
L'arnaque sentimentale est-elle un délit ?
Oui. En France, l'escroquerie est passible d'un maximum de 5 ans d'emprisonnement et 375 000 euros d'amende (Code pénal, art. 313-1). Les pays voisins la punissent aussi (voir la section sur les peines).
Que faire si l'escroc menace de diffuser mes photos ?
Ne payez rien, cessez tout échange, conservez les preuves, verrouillez vos réseaux et signalez (Cybermalveillance.gouv.fr, 2025). Le chantage ne s'arrête pas après un premier versement.
J'ai donné mes coordonnées bancaires à un inconnu : que faire ?
Appelez votre banque et faites opposition à la carte sans attendre, changez vos identifiants et surveillez vos comptes (Service-Public.fr, 2025).
Peut-on être poursuivi pour avoir reçu un virement de son « amoureux » rencontré en ligne ?
Recevoir de l'argent d'un inconnu puis le faire suivre peut relever du blanchiment, une infraction pénale dont les peines sont indiquées dans la section sur les peines. La justice apprécie, au cas par cas, ce que la personne savait de l'origine des fonds. Ne renvoyez rien avant d'avoir appelé votre banque, et déposez plainte.
Aussi dans cette rubrique
Le droit pays par pays
Le cadre juridique, les démarches, les délais et les coûts diffèrent d'un pays à l'autre. Chaque pays ci-dessous dispose d'une fiche détaillée : textes applicables, faits marquants, démarches réelles, coûts, adresses utiles et pièges à éviter.
Cliquez sur un pays pour ouvrir sa fiche détaillée.