La estafa romántica, cómo funciona
La estafa sentimental es uno de los fraudes en línea más extendidos (FTC, 2023), y no afecta solo a personas ingenuas: aprovecha una necesidad universal de atención y de vínculo. El guion es casi siempre el mismo.
- Un primer contacto halagador, a menudo de un perfil muy atractivo, a veces más joven, que escribe primero.
- Una escalada muy rápida: mensajes diarios, declaraciones apasionadas, planes de futuro a las dos semanas.
- Impedimentos constantes para verse o mostrarse en vídeo (Cybermalveillance.gouv.fr, 2026): militar en misión, ingeniero en una plataforma petrolífera (FTC, 2022), médico humanitario en el extranjero.
- La petición de dinero, que siempre llega: un billete de avión, gastos de aduana, la hospitalización de un familiar (FTC, 2022), el desbloqueo de una herencia, una «inversión» en criptomonedas (Cybermalveillance.gouv.fr, 2026).
Dos novedades hacen que la estafa sea más difícil de detectar. La relación desemboca cada vez más a menudo en una falsa inversión financiera: Cybermalveillance.gouv.fr señala, en su balance de las amenazas contra los particulares, un aumento del 277 % en las falsas inversiones financieras (Cybermalveillance.gouv.fr, 2026). Y la inteligencia artificial entra en juego: Europol espera que las estafas sentimentales aumenten, aceleradas por las herramientas de IA (clonación de voz, deepfakes, guiones generados por modelos de lenguaje, traducción automática) (Europol, 2025).
La regla que no admite excepciones
No se envía nunca dinero a una persona conocida en línea y a la que jamás se ha visto cara a cara (Cybermalveillance.gouv.fr, 2026), sea cual sea la urgencia alegada, el tiempo que dure la relación o la sinceridad de los sentimientos. Ningún motivo legítimo exige una transferencia a un desconocido.
Las señales que deben ponerle en alerta
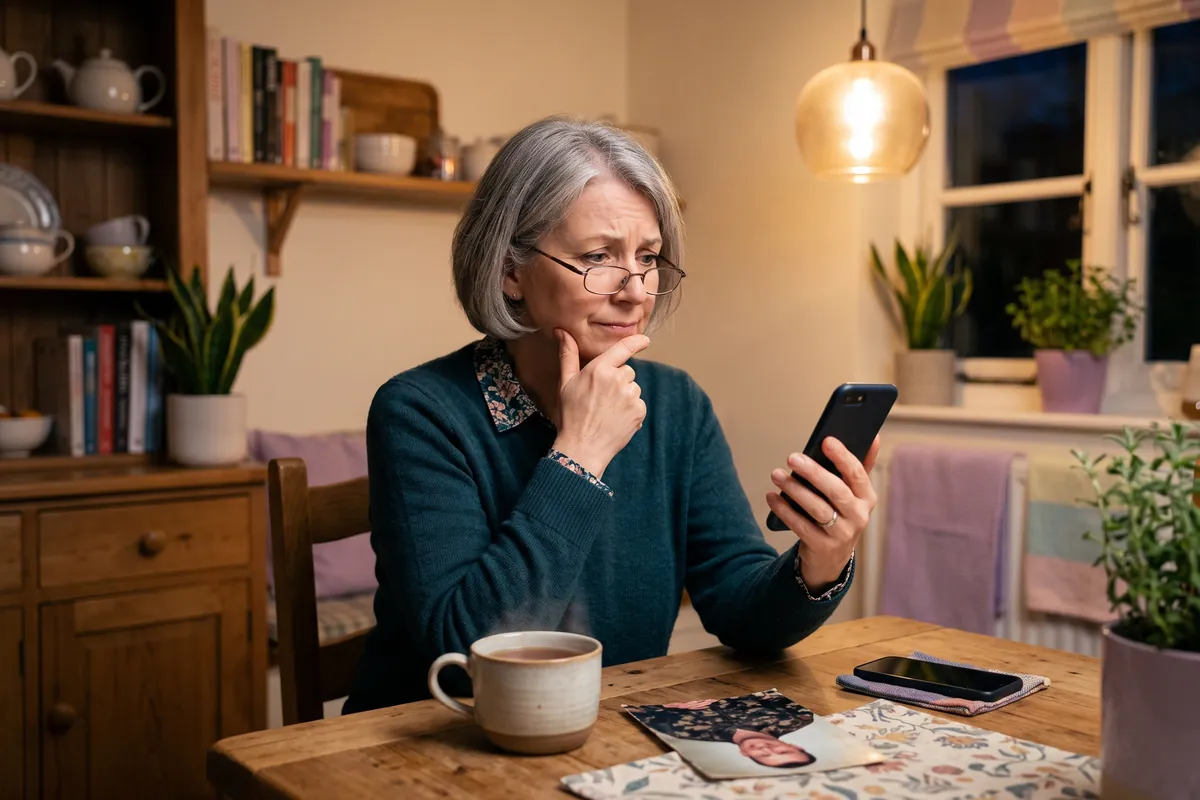
- El perfil es demasiado perfecto, con pocas fotos, a menudo de calidad profesional. Una búsqueda inversa de imágenes revela a veces que pertenecen a otra persona (Cybermalveillance.gouv.fr, 2026).
- Su interlocutor rechaza sistemáticamente la videollamada, o la acorta con una excusa técnica. Atención: una videollamada ya no lo prueba todo, porque existen las voces clonadas y los rostros manipulados (Europol, 2025).
- Los mensajes hablan mucho de sentimientos, de sinceridad y de destino, pero rara vez responden a sus preguntas concretas.
- Le propone muy pronto abandonar la plataforma y pasar a una mensajería privada (FTC, 2022), donde ya no existe ninguna moderación.
- Una petición, aunque al principio sea mínima (una tarjeta regalo, un «préstamo» de cincuenta euros), acaba siempre por traer otras.
- Le hablan de una inversión presentada como libre de riesgo, casi siempre en criptomonedas (Cybermalveillance.gouv.fr, 2026).
- Le piden que reciba dinero en su cuenta y luego lo transfiera: a veces se manipula a las víctimas para convertirlas en «mulas financieras» (Europol, 2025).
- Le proponen un momento íntimo por videollamada: puede ser el comienzo de un chantaje (véase la sección sobre la sextorsión) (Cybermalveillance.gouv.fr, 2025).
Estafa romántica: las cifras oficiales
Ninguna cifra única mide la magnitud del fenómeno: cada país cuenta a su manera, y muchas víctimas no denuncian. Esto es lo que publican los organismos oficiales, con su alcance.
| País o zona | Organismo y documento | Qué se mide |
|---|---|---|
 Estados Unidos | FBI, centro de denuncias IC3 (informe anual) | En 2025: 23 159 denuncias en la categoría «Confidence/Romance» y 929 287 469 dólares de pérdidas declaradas (FBI IC3, 2026), frente a 17 910 denuncias y 672 009 052 dólares en 2024 (FBI IC3, 2025). La categoría incluye también otras estafas basadas en la confianza, como la del falso familiar en apuros. |
| Estados Unidos | Federal Trade Commission (FTC) | Cerca del 60 % de las personas que perdieron dinero en una estafa sentimental en 2025 dicen que empezó en una red social; solo esas estafas costaron 298 millones de dólares (FTC, 2026). |
 Reino Unido | UK Finance (informe anual sobre el fraude) | En 2025: 39,2 millones de libras perdidas y 6335 casos de transferencias autorizadas en estafas sentimentales, frente a 31,8 millones y 5210 casos en 2024 (valor revisado) (UK Finance, 2026). |
 Canadá | Centro Antifraude de Canadá | En 2025: 63,3 millones de dólares canadienses, 1093 denuncias y 933 víctimas (categoría que ahora se llama «Relación») (Centre antifraude du Canada, 2026); en 2024: 58,4 millones, 1172 denuncias y 1030 víctimas (Centre antifraude du Canada, 2025). |
 Francia | Ministerio del Interior (SSMSI) | No hay una línea específica para las estafas sentimentales. En 2025 se registraron 448 300 víctimas de estafas y de fraudes en medios de pago, frente a 417 300 en 2024 (SSMSI, 2026). |
| Espacio Económico Europeo | Banco Central Europeo y Autoridad Bancaria Europea | Todos los fraudes en pagos juntos (sin una línea de «estafa sentimental»): 4,2 mil millones de euros en 2024, frente a 3,5 mil millones en 2023 (BCE et ABE, 2025). |
Lo que estas cifras no dicen
Son denuncias y pérdidas declaradas, no mediciones exhaustivas. En Francia, el Observatorio de la seguridad de los medios de pago excluye las estafas románticas de su alcance: sus 516 millones de euros de fraude «por manipulación» en 2025, es decir, el 41,6 % de un fraude total de 1241 millones de euros, no son por tanto un importe de estafas sentimentales (Banque de France (OSMP), 2026). Según cómo clasifique los hechos cada estadística, una relación amorosa que desemboca en una falsa inversión puede contarse también en otra categoría. Los importes de países distintos no corresponden al mismo año, ni a la misma moneda, ni al mismo alcance: no se pueden sumar.
Denunciar: las seis primeras horas lo deciden todo
Una estafa se trata como una hemorragia: el orden de los gestos importa más que su perfección. Hágalos en este orden, sin esperar a estar seguro de que se trata realmente de una estafa.
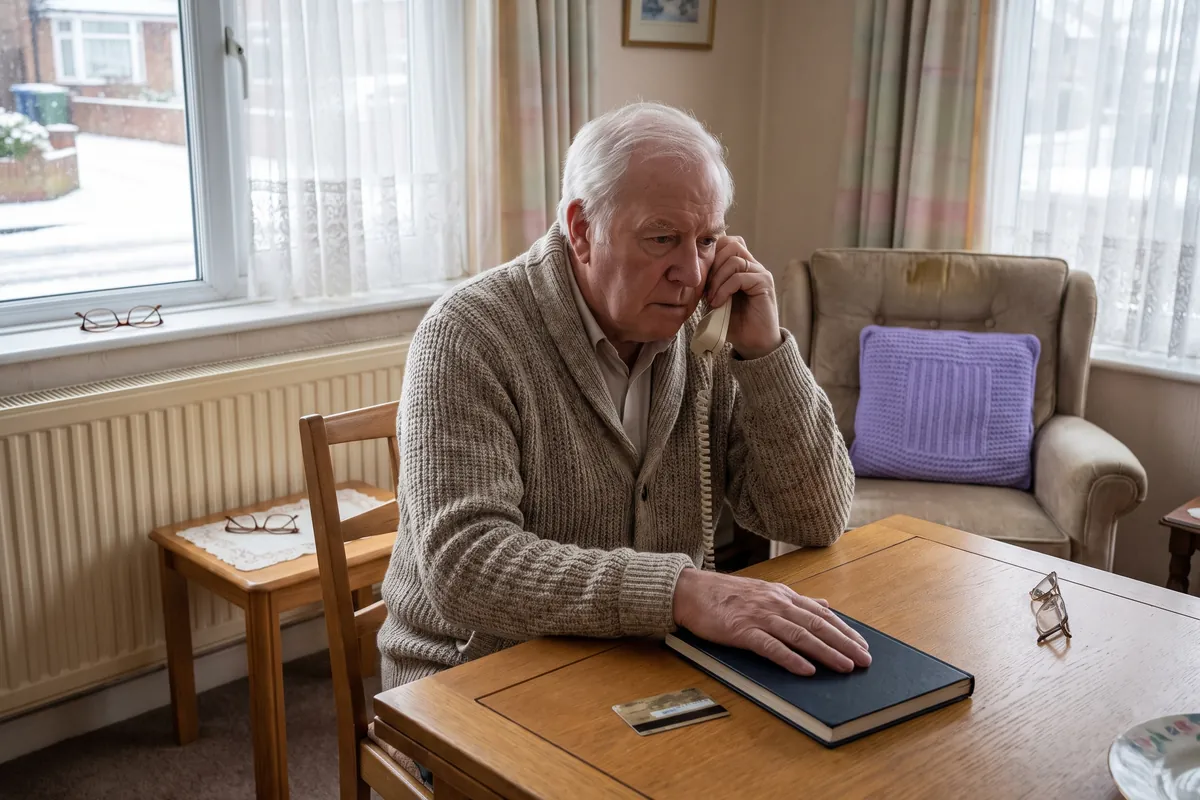
- Llame a su banco, antes que nada (Service-Public.fr, 2025). No a su gestor, sino al servicio de fraude, que atiende de forma continua. Pida expresamente una retrocesión de fondos si fue una transferencia, una anulación de la tarjeta si fue una tarjeta, un bloqueo de la cuenta si sus credenciales han circulado. Un minuto más, y el dinero ya se ha retirado al otro lado.
- Bloquee el medio de pago. Muchos países disponen de un número único para anular tarjetas, válido para todas las entidades y disponible a cualquier hora. Búsquelo antes de necesitarlo: los números de cada país están en la tabla de más abajo.
- Conserve las pruebas y solo después bloquee al interlocutor (Cybermalveillance.gouv.fr, 2026). Exporte la conversación, haga capturas del perfil, anote el identificador exacto, la dirección de la cartera o el número de cuenta, las referencias de las transferencias y los números de teléfono. Un perfil eliminado es un expediente vacío.
- Denuncie en la plataforma (Cybermalveillance.gouv.fr, 2026). Todo sitio serio dispone de un botón de denuncia. Es lo que lleva a cerrar la cuenta y protege a la siguiente persona, a la que ya están contactando.
- Informe al organismo nacional competente. La mayoría de los países disponen de una ventanilla de comunicación de estafas en línea, distinta de la policía, a menudo accesible sin desplazarse (Justice.fr). Algunas permiten hacer congelar los fondos en el banco receptor si se les avisa en la hora siguiente. Las ventanillas de cada país están listadas más abajo.
- Presente una denuncia. Aunque el estafador esté en el extranjero, aunque crea que no servirá de nada: el atestado condiciona los trámites bancarios, de seguros y fiscales, y las mismas cuentas reaparecen de una víctima a otra.
El medio de pago decide sus posibilidades
| Tarjeta bancaria | La mejor protección. Una operación no autorizada debe reembolsarse, por regla general (GOV.UK, 2015) (CMF, art. L133-18), y una reclamación sigue siendo posible durante varios meses según las normas de la red. |
|---|---|
| Transferencia bancaria | Solo se recupera en las primeras horas, mediante una retrocesión de fondos. Pasado ese plazo, casi nunca. |
| Dinero móvil | A veces se puede anular ante el operador mientras el destinatario no haya retirado los fondos. Es cuestión de minutos. |
| Envío internacional de dinero en efectivo | Se retira en ventanilla, por lo que es imposible de rastrear. Solo se puede anular antes de la retirada. |
| Tarjetas regalo | Contacte con el emisor de inmediato (FTC): si el código no se ha consumido, a veces es posible bloquearlo. |
| Criptomonedas | Irrecuperable. Precisamente por eso se las pidieron. |
Una transferencia que usted validó: lo que prevé la ley
El derecho distingue dos situaciones. Una operación no autorizada (por ejemplo, una tarjeta utilizada sin su conocimiento) debe reembolsarse de inmediato y, a más tardar, al final del primer día hábil siguiente (GOV.UK, 2015) (CMF, art. L133-18). Antes de la anulación, la pérdida por una tarjeta perdida o robada está limitada a 50 euros, salvo fraude o negligencia grave del ordenante (CMF, art. L133-19). En Alemania, el código civil prevé igualmente el reembolso sin demora de un pago no autorizado (§ 675u BGB) (§ 675u BGB) y una responsabilidad limitada a 50 euros en caso de tarjeta perdida o robada (§ 675v BGB) (§ 675v BGB).
Una transferencia que usted mismo validó, incluso bajo la influencia de un estafador, no entra en ese régimen: el Banco de Francia explica que el banco está obligado a ejecutar las órdenes de transferencia y que su responsabilidad solo se genera en caso de error de introducción, error técnico u operación no autorizada (Banque de France). Puede intentar recuperar los fondos, sin garantía de éxito (Service-Public.fr, 2025). El caso del falso asesor bancario se trata aparte: el Banco de Francia indica que entonces el banco debe reembolsar, siempre que se le avise en un plazo de 13 meses (Banque de France).
Conviene conocer dos novedades recientes. Desde el 9 de octubre de 2025, el banco debe comprobar que el nombre del beneficiario coincide con el IBAN antes de una transferencia: tome en serio cualquier alerta (Banque de France). Y el acuerdo político alcanzado a finales de 2025 sobre el futuro reglamento europeo de servicios de pago prevé un reembolso íntegro cuando un estafador se hace pasar por un empleado del banco y el cliente presenta una denuncia y avisa después a su banco; se refiere a esa suplantación, no a la estafa sentimental (Parlement européen, 2025). En el Reino Unido, las transferencias autorizadas obtenidas mediante fraude son reembolsables desde el 7 de octubre de 2024, con un límite de 85 000 libras y, en principio, en 5 días hábiles (Payment Systems Regulator (Royaume-Uni)).
La segunda vuelta de la estafa
En las semanas siguientes, es probable que le contacte un «servicio de recuperación de fondos», un falso abogado o un falso investigador que le propone recuperar su dinero a cambio de unos gastos (FTC, 2023). Son, casi sin excepción, las mismas redes que vuelven a por la misma víctima. Ninguna autoridad legítima pide un pago para devolver fondos (FTC, 2023).
Anulación de la tarjeta bancaria: el número al que llamar, país por país
En Francia, el número para anular la tarjeta bancaria es el 0 892 705 705 (Service-Public.fr, 2025). Es el servidor interbancario de oposición, abierto a cualquier hora, todos los días, con la tarifa de un número de coste adicional (Service-Public.fr, 2025). Algunos bancos tienen además su propio número, indicado en el reverso de la tarjeta o en la aplicación.
Anule la tarjeta en cuanto haya comunicado un número de tarjeta, un código, una validación por aplicación o sus credenciales bancarias a una persona conocida en línea, o incluso si solo teme que las conozca. Anote la hora de la llamada. La tabla da el número de varios países; cuando no existe un número central, el bloqueo se pide al banco o al emisor de la tarjeta.
| País | Número | Qué se bloquea, precisiones |
|---|---|---|
| Francia | 0 892 705 705 | Servidor interbancario de oposición, abierto a cualquier hora; número de coste adicional. Service-Public no indica ningún número desde el extranjero: consulte a su banco antes de viajar. |
 Bélgica | 078 170 170 (desde el extranjero: +32 78 170 170) (Card Stop) | Card Stop, para las tarjetas de las entidades belgas. |
 Luxemburgo | +352 49 10 10 (Spuerkeess) | Servicio de bloqueo de Worldline, disponible a cualquier hora según los bancos luxemburgueses. |
 Suiza | Número del banco o del emisor de la tarjeta | Figura en el reverso de la tarjeta y en la aplicación bancaria; muchas tarjetas se bloquean directamente desde la aplicación. |
 Alemania | 116 116 (desde el extranjero: +49 116 116 o +49 30 4050 4050) (Sperr-Notruf) | Sperr-Notruf: girocard, tarjetas de crédito y accesos bancarios de las entidades afiliadas, a cualquier hora. Gratuito desde un fijo alemán; pueden aplicarse costes desde un móvil o desde el extranjero. |
 Austria | 0800 204 88 00 (desde el extranjero: +43 1 204 88 00) (oesterreich.gv.at) | Tarjetas de débito (Bankomatkarte) de los bancos austriacos. Para una tarjeta de crédito, contacte con su emisor. |
 Italia | 800 15 16 16 (desde el extranjero: +39 02 3498 0020) (Nexi) | Número gratuito de Nexi, a cualquier hora, solo para tarjetas Nexi. Para las demás tarjetas, llame al banco emisor. |
 Portugal | 217 918 780 o 808 201 251 (SIBS (Multibanco)) | SIBS, red Multibanco, a cualquier hora. El 808 se usa desde Portugal, el 217 desde el extranjero (+351 217 918 780). |
 Países Bajos | 0800 03 13 (desde el extranjero: +31 88 385 53 72) (bank.nl) | Bankpassen Meldcentrale, solo para los bancos que no tienen línea propia; ABN AMRO, ING y Rabobank tienen la suya. |
 Polonia | 828 828 828 (desde el extranjero: +48 828 828 828) (Zastrzegam.pl) | Servicio Zastrzegam.pl, gratuito y a cualquier hora, que puede bloquear tarjetas de varios bancos. |
 España | Número o aplicación del banco | El Banco de España indica que el bloqueo se solicite a la entidad emisora; no da ningún número central (Banco de España). |
| Reino Unido | Número del reverso de la tarjeta; 159 para contactar con su banco | El 159 pone en contacto con el banco de más del 99 % de las cuentas corrientes, sin bloquear la tarjeta por sí mismo (Stop Scams UK). Para bloquear la tarjeta, llame al banco. |
| Canadá | Número de la institución financiera | La Agencia del Consumidor en materia Financiera pide contactar de inmediato con su institución financiera (ACFC, 2025). |
| Estados Unidos | Número del banco o del emisor | La FTC pide comunicar sin esperar al emisor una tarjeta perdida o robada (FTC, 2022). |
Para los países que no figuran en la tabla, en particular Turquía, no hemos encontrado ninguna fuente oficial que indique un número central: llame al centro de atención telefónica de su banco, indicado en el reverso de la tarjeta o en su aplicación.
Lo que la anulación de la tarjeta no detiene
- Una transferencia ya ejecutada: llame además al banco para pedir una retrocesión de fondos, cuyo éxito no está garantizado (Service-Public.fr, 2025). Una transferencia instantánea se abona en menos de 10 segundos (Banque de France).
- Un pago con tarjeta regalo, criptomonedas, dinero móvil o envío de dinero en efectivo: contacte de inmediato con el proveedor correspondiente.
- Los datos ya facilitados: cambie sus contraseñas y vigile sus cuentas; la anulación solo protege la tarjeta.
Dónde denunciar y presentar una denuncia, país por país
Informar de una estafa y presentar una denuncia son dos trámites distintos: la comunicación alimenta una base de datos y alerta a las autoridades, pero no es una denuncia (Service-Public.fr, 2025). Haga ambos.
En Francia
- THESEE: denuncia en línea por una estafa en internet, reservada a víctimas mayores de edad. En una estafa sin chantaje, la relación debe haberse mantenido en el plano virtual y debe haberse hecho una petición de dinero, aunque no se haya pagado nada (Service-Public.fr, 2025). En los demás casos, acuda a la comisaría o a la gendarmería, o escriba al fiscal de la República (Service-Public.fr, 2025).
- Info Escroqueries: 0 805 805 817, número gratuito, de lunes a viernes de 9 h a 18 h 30 (Service-Public.fr, 2025).
- Perceval: comunicación de un uso fraudulento de su tarjeta, que debe hacerse después de anularla, mientras todavía tenga la tarjeta en su poder (Ma Sécurité, 2026).
- 17Cyber: servicio ofrecido conjuntamente por la policía nacional, la gendarmería nacional y Cybermalveillance.gouv.fr (17Cyber).
- Pharos (internet-signalement.gouv.fr): comunicación de un contenido ilícito en internet (Service-Public.fr, 2025).
- SignalConso: para un problema con una empresa (un sitio de citas de pago, por ejemplo), no para un estafador particular (SignalConso).
- 33700 y Signal Spam: para los SMS fraudulentos (33700) y los correos electrónicos fraudulentos (Signal Spam).
- 116 006: número de ayuda a las víctimas, gratuito, todos los días de 9 h a 20 h; la página de Service-Public precisa que no cubre los atentados contra los bienes en internet (Service-Public.fr, 2025).
En los demás países
| País | Denuncia y comunicación | Ayuda a las víctimas |
|---|---|---|
| Bélgica | Denuncia ante la policía. ConsumerConnect ha sustituido al Punto de contacto para los consumidores; no sustituye a una denuncia (ConsumerConnect). | Policía local. |
| Suiza | Denuncia en la policía local, que es lo que recomienda la Oficina Federal de Ciberseguridad en caso de perjuicio económico (BACS (Suisse)). Su formulario de comunicación no tramita denuncias (BACS (Suisse)). | Policía: 117 (BACS (Suisse)). |
| Luxemburgo | Denuncia en comisaría, o en línea en algunos casos (Police grand-ducale). | BEE SECURE Helpline: 8002 1234 (BEE SECURE). |
| Canadá | Centro Antifraude de Canadá: 1-888-495-8501, de lunes a viernes de 10 h a 16 h 45 (hora del Este), o en línea (Centre antifraude du Canada). | Policía local. |
| Reino Unido | Report Fraud (reportfraud.police.uk), que sustituyó a Action Fraud el 4 de diciembre de 2025; el número sigue siendo el 0300 123 2040 (GOV.UK, 2025). | Su banco (véase el reembolso más arriba). |
| Estados Unidos | Denuncia al FBI en ic3.gov (FBI IC3); comunicación a la FTC en reportfraud.ftc.gov (FTC, 2022). | Su banco. |
| Alemania | Denuncia a través de la Onlinewache de su Land (urgencias: 110) (Onlinewache); consejos de la policía sobre el Romance Scamming (polizei-beratung.de). | WEISSER RING, Opfer-Telefon 116 006, todos los días de 7 h a 22 h, gratuito y anónimo (WEISSER RING). |
| Austria | Denuncia en cualquier comisaría de policía. La Meldestelle del Bundeskriminalamt (against-cybercrime@bmi.gv.at) recibe comunicaciones, no denuncias (Bundeskriminalamt (Autriche)); Watchlist Internet publica las trampas en línea y recibe comunicaciones (Watchlist Internet). | Opfer-Notruf 0800 112 112, gratuito, a cualquier hora (WEISSER RING (Autriche)). |
| España | Línea de ayuda de INCIBE: 017, gratuita y confidencial, de 8 h a 23 h todos los días (INCIBE). | Denuncia ante la Policía Nacional o la Guardia Civil. |
| Italia | Polizia Postale: comunicación y denuncia por delito informático en commissariatodips.it (Polizia Postale). | Policía. |
| Países Bajos | Denuncia (aangifte) ante la policía; Fraudehelpdesk: 088 786 7372 (días y horarios en su sitio web) (Fraudehelpdesk). | Policía. |
| Polonia | CERT Polska (incydent.cert.pl); los SMS sospechosos se reenvían gratis al 8080 desde Polonia (gov.pl). | Policía. |
 Turquía | Para una estafa en las redes sociales, la policía nacional (EGM) remite a una comisaría o a la fiscalía (Emniyet Genel Müdürlüğü). | Urgencias: 155, gratuito (Emniyet Genel Müdürlüğü). |
Portugal y los países que no figuran en la tabla no aparecen aquí por falta de una fuente oficial verificada: la denuncia la recibe la policía o la fiscalía de su país.
¿Es delito la estafa romántica? Las penas previstas
En los países que siguen, los hechos se persiguen como estafa: el estafador engaña a su víctima para que le entregue dinero.
- Francia: la estafa se castiga con 5 años de prisión y 375 000 euros de multa (artículo 313-1 del código penal) (Code pénal, art. 313-1). Las penas suben a 7 años y 750 000 euros en los casos agravados, por ejemplo cuando la víctima es especialmente vulnerable o se encuentra en estado de sujeción psicológica, y a 10 años y 1 000 000 de euros si se actúa en banda organizada (artículo 313-2) (Code pénal, art. 313-2).
- Suiza: la estafa (artículo 146 del código penal) se castiga con un máximo de 5 años de prisión o con una pena pecuniaria, y con 6 meses a 10 años si el autor la ejerce como profesión (Code pénal suisse, art. 146).
- Alemania: el § 263 del StGB prevé hasta 5 años de prisión o multa, y de 6 meses a 10 años en los casos especialmente graves (§ 263 StGB).
- Austria: el § 146 del StGB prevé hasta 6 meses de prisión o 360 días-multa; por encima de 5000 euros de daño, hasta 3 años, y por encima de 300 000 euros, de 1 a 10 años (§ 147) (§ 146 StGB (Autriche)) (§ 147 StGB (Autriche)) (§ 146 StGB (Autriche)) (§ 147 StGB (Autriche)).
Mula financiera: el peligro poco conocido de la estafa romántica
El peligro es poco conocido: tras haber perdido dinero, o incluso antes de perderlo, una víctima puede verse llevada a hacer pasar fondos por su cuenta. Se le pide que reciba una transferencia y que luego la devuelva o la reenvíe a un tercero. El dinero recibido puede proceder de otras víctimas, y la cuenta de la persona manipulada sirve para difuminar su rastro. Europol señala que hay víctimas manipuladas así para convertirse en «mulas financieras» (Europol, 2025). En Francia, el blanqueo de capitales se castiga con 5 años de prisión y 375 000 euros de multa (artículo 324-1 del código penal) (Code pénal, art. 324-1); en Alemania, el blanqueo por negligencia grave se castiga con un máximo de 2 años (§ 261, apartado 6, del StGB) (§ 261 StGB). Rechácelo y, si ya lo ha hecho, hable con la policía.
Quien ha prestado su cuenta no solo se expone a un proceso penal. Los bancos deben examinar las operaciones inusuales o sin justificación económica aparente y comunicar sus sospechas a Tracfin, la unidad francesa de inteligencia financiera (CMF, art. L561-10-2, L561-15): una cuenta que recibe y luego reenvía sumas puede llamar su atención. Que haya un proceso no es en absoluto automático: la justicia valora, caso por caso, lo que la persona sabía del origen de los fondos. Es mejor no confiar en ese matiz y negarse.
Si ya ha recibido una transferencia de este tipo, no retire nada ni devuelva nada antes de haber llamado al servicio de fraude de su banco. Conserve los mensajes y las referencias de las operaciones y presente después una denuncia: el procedimiento es el mismo que para cualquier estafa (véase la sección sobre cómo denunciar).
La sextorsión
Otra práctica en fuerte aumento: tras unos cuantos intercambios, la persona propone un momento íntimo por videollamada, graba la escena y luego amenaza con difundirla entre sus contactos si no paga (Cybermalveillance.gouv.fr, 2025). La reacción adecuada se resume en cinco gestos: no pagar nada — el chantaje no se detiene nunca tras un primer pago — (Cybermalveillance.gouv.fr, 2025), cortar todo intercambio, conservar las pruebas, blindar la privacidad de sus redes (Cybermalveillance.gouv.fr, 2025) para cortar el acceso a su lista de contactos, y denunciar. Existen servicios gratuitos que permiten impedir la redifusión de una imagen íntima sin enviársela nunca a nadie. Service-Public recuerda que la sextorsión se castiga con 7 años de prisión y 100 000 euros de multa (Service-Public.fr, 2025).
Proteger sus datos
- Cree una dirección de correo electrónico exclusiva para sus citas, distinta de su dirección principal.
- No comunique ni su dirección, ni su lugar de trabajo, ni su número de teléfono mientras no se haya establecido la confianza.
- No envíe nunca una copia de un documento de identidad, de un justificante de titularidad bancaria ni datos bancarios, bajo ningún pretexto.
- Desconfíe de los enlaces enviados por mensaje privado: a veces conducen a sitios falsos destinados a robar sus credenciales (Cybermalveillance.gouv.fr, 2026).
No caer en la desconfianza generalizada
Los estafadores son una minoría ruidosa: la inmensa mayoría de las personas inscritas en un sitio de citas son sinceras. Unas cuantas reglas sencillas bastan para apartar lo esencial del riesgo sin convertir cada conversación en un interrogatorio.
Preguntas frecuentes
¿Cuál es el número para anular la tarjeta bancaria en Francia?
Se marca el 0 892 705 705 (Service-Public.fr, 2025), el servidor interbancario de oposición, abierto a cualquier hora, todos los días, con la tarifa de un número de coste adicional. Algunos bancos tienen su propio número, en el reverso de la tarjeta o en la aplicación.
¿A qué número llamar en Bélgica, Luxemburgo o Alemania?
En Bélgica, Card Stop: 078 170 170 (Card Stop). En Luxemburgo: +352 49 10 10 (Spuerkeess). En Alemania, el Sperr-Notruf: 116 116 (Sperr-Notruf). La tabla de más arriba incluye también Austria, Italia, Portugal, los Países Bajos y Polonia.
¿Se puede recuperar el dinero tras una estafa romántica?
Rara vez, y sobre todo si se actúa en las primeras horas. Llame de inmediato al banco para pedir una retrocesión de fondos, sin garantía de éxito (Service-Public.fr, 2025). Una transferencia que usted validó no se reembolsa automáticamente; una operación no autorizada, en cambio, sí debe reembolsarse. No pague nunca a un «servicio de recuperación de fondos»: a menudo es la segunda estafa (FTC, 2023).
¿Dónde denunciar una estafa romántica en Francia?
En THESEE, para presentar la denuncia en línea si se cumplen las condiciones (Service-Public.fr, 2025), o en la comisaría o la gendarmería. Info Escroqueries atiende de 9 a 18:30, de lunes a viernes, en el 0 805 805 817 (Service-Public.fr, 2025). Denuncie también el perfil en la plataforma de citas.
¿Cuántas personas son víctimas de estafas románticas?
No existe ninguna estadística mundial. En Estados Unidos, el FBI recibió 23 159 denuncias en 2025 y 929 287 469 dólares de pérdidas declaradas en la categoría sentimental (FBI IC3, 2026); en el Reino Unido, UK Finance contabiliza 6335 casos y 39,2 millones de libras en 2025 (UK Finance, 2026). Francia no tiene una cifra oficial propia de estas estafas.
¿Es delito la estafa romántica?
Sí. En Francia, la estafa es punible con un máximo de 5 años de prisión y 375 000 euros de multa, según el Código Penal francés (Code pénal, art. 313-1). Los países vecinos también la castigan (véase la sección sobre las penas).
¿Qué hacer si el estafador amenaza con difundir mis fotos?
No pague nada, corte todo intercambio, conserve las pruebas, blinde sus redes y denuncie (Cybermalveillance.gouv.fr, 2025). El chantaje no se detiene tras un primer pago.
He dado mis datos bancarios a un desconocido: ¿qué hago?
Llame a su banco y anule la tarjeta sin esperar, cambie sus credenciales y vigile sus cuentas (Service-Public.fr, 2025).
¿Se puede ser procesado por recibir una transferencia de su «enamorado» conocido en línea?
Recibir dinero de un desconocido y reenviarlo puede constituir blanqueo de capitales, un delito cuyas penas se indican en la sección sobre las penas. La justicia valora, caso por caso, lo que la persona sabía del origen de los fondos. No devuelva nada antes de llamar a su banco y presente una denuncia.
Dónde comprobar y denunciar
Los sitios oficiales y las herramientas que permiten verificar un perfil, una foto o una empresa, y presentar una denuncia.
El derecho país por país
El marco jurídico, los trámites, los plazos y los costes cambian de un país a otro. Cada país tiene aquí una ficha detallada: textos aplicables, puntos clave, trámites reales, costes, direcciones útiles y trampas que evitar.
Elija un país para abrir su ficha.